После событий этой недели можно сказать, что потребительские ИИ-продукты переживают возрождение, пишет издание TechCrunch.
Персональный ИИ-помощник от Meta (признана экстремистской организацией, ее деятельность на территории РФ запрещена) под названием Muse и его талисман Jolly, напоминающий плюшевую игрушку, неожиданно стали хитом. Приложение Dots от OpenAI, выпущенное буквально вчера, похоже, эксплуатирует ту же идею «мультяшного» персонального ассистента. А компания-разработчик многообещающего помощника Instinct достигла оценки в $10 млрд благодаря способности ее модели выступать в роли агента, выполняющего различные поручения: от бронирования поездок и столиков в ресторанах до отмены подписок.
Аргументы «за»
Аргументы в пользу этого направления очевидны. ИИ-агенты наконец-то стали достаточно надежными, чтобы справляться с повседневными задачами. Компании все активнее предлагают такие услуги массовому потребителю, который действительно извлекает из них пользу. Для инвестора ситуация очень напоминает запуск ChatGPT в 2022 году: колоссальные возможности ИИ открывают путь к созданию совершенно новой категории продуктов, которые раньше были невозможны. Кто же откажется от участия в таком перспективном деле?
Аргументы «против»
Однако у ведущих разработчиков ИИ есть веские причины с осторожностью относиться к потребительскому сегменту — и дело вовсе не в недостаточном качестве технологий. Даже невероятно популярные технологические продукты начинают упираться в «потолок» готовности потребителей платить, и нет уверенности в том, что более совершенные модели действительно делают бизнес в сфере потребительских услуг более прибыльным. В результате вся индустрия начала переориентироваться на модель Anthropic, делая ставку на корпоративные контракты и поэтапное освоение отдельных отраслей.
Если такие продукты, как Muse и Instinct, идут против этого тренда, то лишь потому, что их создатели пока не слишком озабочены монетизацией. Но фундаментальные экономические показатели потребительских ИИ-сервисов не улучшаются, и любому, кто решит заняться этим бизнесом, рано или поздно придется столкнуться с этой реальностью.
Актуальность ИИ среди потребителей
Напоминание об этих экономических аспектах содержится в полугодовом отчете фонда Andreessen Horowitz о состоянии рынка, где приводятся данные из летнего исследования PNC. На двух графиках показан медленный рост как доли потребителей, оплачивающих ИИ-услуги, так и суммы, которую они тратят. По состоянию на май за ИИ платили 2,2% потребителей, а средние расходы составляли $31 в месяц. Фонд оценивает ситуацию оптимистично, отмечая, что сейчас мир находится лишь в самом начале пути к широкому внедрению и полноценному использованию зрелых систем искусственного интеллекта, а потенциал для роста огромен.
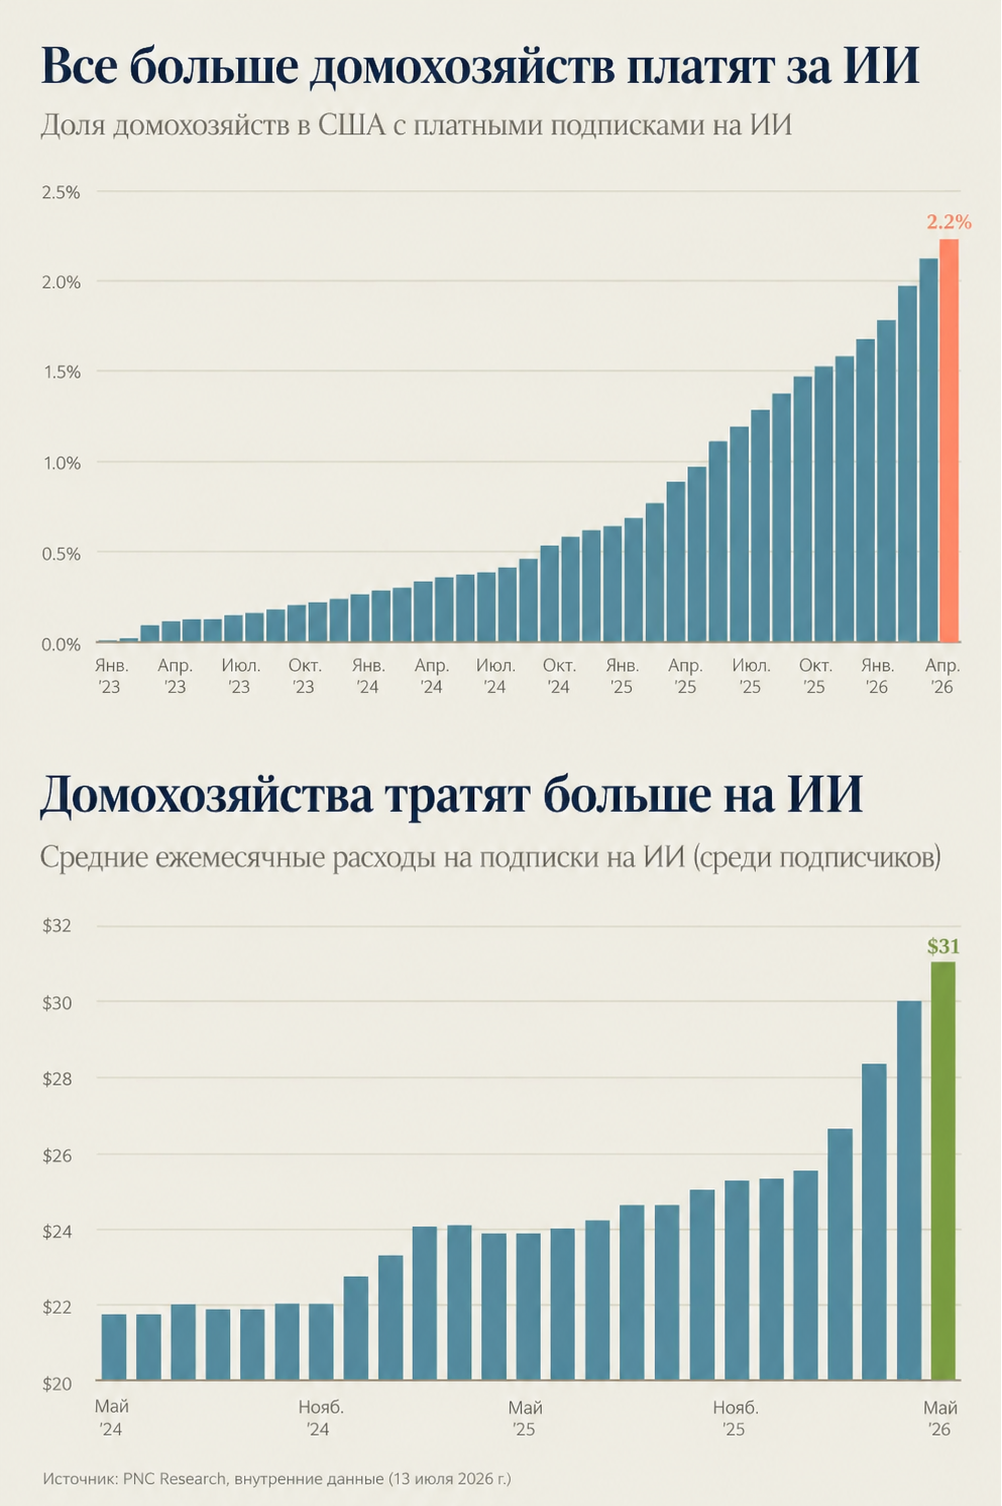
Однако на обоих графиках темпы роста выглядят подозрительно линейными. Даже несмотря на значительное совершенствование моделей, число клиентов, готовых платить за ИИ, и суммы, которые они готовы тратить, меняются незначительно. Например, колоссальный скачок в производительности при переходе от GPT-5.2 к Astra едва заметен на графике.
Показатели в пересчете на одного потребителя выглядят не столь впечатляюще, но все же остаются значительно ниже стандартного порога окупаемости. Если взять Netflix за эталон онлайн-сервиса, достигшего насыщения рынка (с его 325 млн подписчиков), то при выручке $34 с клиента годовой доход составит лишь $11 млрд — это менее трети от операционных расходов OpenAI.
Если вы считаете, что оценки PNC занижают реальные показатели внедрения, можно обратиться к данным Bank of America. В марте банк выяснил, что за использование ИИ платили около 3% американских потребителей, что на 40% больше по сравнению с предыдущим годом. Сентябрьский опрос Menlo рисует чуть более оптимистичную картину: четверть взрослых пользуются ИИ ежедневно, причем половина из них платит за это.
Окупаемость проектов
Проблема потребительского сегмента кроется не столько в выручке, сколько в расходах. ИИ — исключительно дорогостоящая в эксплуатации технология, особенно по сравнению с такими «легкими» предшественниками, как социальные сети или облачные вычисления. Даже наличие сотен миллионов платных клиентов не гарантирует выхода на самоокупаемость.
Стоит отдать должное OpenAI. Эта компания, похоже, успешно адаптировалась к текущим реалиям. Широко освещавшийся переход на корпоративный сегмент оказался весьма удачным: по имеющимся данным, объем заказов от компаний с июля удвоился. Даже запуск проекта Dots имел выраженную корпоративную направленность, демонстрируя, как новый персональный агент может пригодиться инженерам-программистам и креативным специалистам рекламных агентств. Один из проверенных способов заработка на популярных, но дешевых потребительских сервисах — их перепродажа бизнесу с наценкой. Судя по всему, OpenAI действует именно по этой схеме.
Сложнее сказать, что это означает для Muse и Instinct. За спиной Muse стоит мощнейшая система персонализированного рекламного таргетинга Meta (признана экстремистской организацией, ее деятельность на территории РФ запрещена), что открывает дополнительные возможности для монетизации и дает больше времени до того момента, когда вопрос окупаемости станет критически важным. Примечательно, что Meta (признана экстремистской организацией, ее деятельность на территории РФ запрещена) уже изучает перспективы работы с корпоративным сектором.
У Instinct предусмотрена иная стратегия: получение комиссии с покупок, совершенных через агента, что может повысить потенциальный потолок доходов. Кроме того, этот проект, вероятно, позволит избежать затрат на обучение передовой модели (так называемой frontier model), что станет существенным преимуществом. Однако неприглядная экономика потребительских ИИ-продуктов жестко ограничивает пределы возможного роста компании, если она не начнет получать выручку от корпоративного сектора. Крупные лаборатории уже усвоили этот урок, и это один из немногих аспектов индустрии, который, судя по всему, остается неизменным.